Domain aerztlicher-kunstfehler.de kaufen?
Wir ziehen mit dem Projekt
aerztlicher-kunstfehler.de um.
Sind Sie am Kauf der Domain
aerztlicher-kunstfehler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aerztlicher-kunstfehler.de kaufen?
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **


Ähnliche Suchbegriffe für Vorsteuerabzug
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
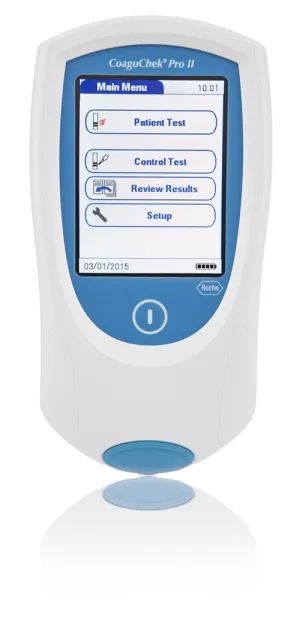
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweickhardt, Axel: Kursbuch ärztliche KommunikationKursbuch ärztliche Kommunikation , Kommunikation auf Augenhöhe - der Schlüssel für Ihren Behandlungserfolg! Die "Sprechende Medizin" gewinnt trotz immer leistungsstärkerer technischer Untersuchungsmethoden weiter an Bedeutung. Die Kommunikation zwischen Ihnen und Ihren Patientinnen und Patienten hat einen zentralen Stellenwert in der täglichen Arbeit und ist entscheidend für die Compliance und für die Behandlungsqualität. Nicht zuletzt sind die Erwartungen der durch das Internet vor informierten Patientinnen und Patienten enorm gestiegen! Verbessern Sie systematisch Ihre kommunikative Kompetenz, um auch in schwierigen und anspruchsvollen Situationen souverän und sicher im Patientengespräch zu sein: - Alle Techniken werden anhand von Beispielen eingeführt und in ihrer Wirkung auf den Gesprächsverlauf beschrieben. Dadurch können Sie die Techniken nicht nur stereotyp anwenden, sondern gezielt in Ihren persönlichen Arbeits- und Kommunikationsstil integrieren. - Konkrete und praktisch relevante Fertigkeiten für typische Gesprächssituationen werden dargestellt. - Planung und Umsetzung schwieriger Gesprächssituationen, wie das Überbringen schlechter Nachrichten, Sexualanamnese etc. - Umgang und ärztliche Gesprächsführung bei bestimmten Patiententypen wie depressive, aggressive, adipöse Patientinnen und Patienten. Neu in der 4. Auflage: ¿ Erste Hilfe bei akutem psychischem Trauma ¿ Gesprächsführung bei "ängstlichen" Patienten Einfühlsame und zielführende Kommunikation = offene und kooperative Atmosphäre für ein optimales Behandlungsergebnis! , Rakel > Autopflege & Aufbereitung , Auflage: erweiterte, Erscheinungsjahr: 202311, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schweickhardt, Axel~Fritzsche, Kurt, Edition: REV, Auflage: 23004, Auflage/Ausgabe: erweiterte, Seitenzahl/Blattzahl: 392, Abbildungen: 52 Abbildungen und 17 Tabellen, Themenüberschrift: MEDICAL / Physicians, Keyword: Angststörungen; Arzt-Patient-Beziehung; Arzt-Patienten-Kommunikation; Beratungsgespräch; Compliance; Depression; Gesprächsführung, ärztliche; Krankheitsakzeptanz; Mustercurriculum; Psychosoziale Aspekte von Krankheiten; Sprechende Medizin; psychosoziale Beratungsmethoden, Fachschema: Allgemeinmedizin~Arztgespräch - Arzt-Patient-Beziehung~Beziehung (psychologisch, sozial) / Arzt-Patient-Beziehung~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinische Grundversorgung~Allgemeinmedizin~Medizinverwaltung und -management, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Arzt-Patient-Beziehung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 371, Sender’s product category: BUNDLE, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher rzteverlag GmbH, Länge: 235, Breite: 164, Höhe: 19, Gewicht: 752, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068780001 9783769137972-1 B0000068780002 9783769137972-2, Vorgänger: 2111217, Vorgänger EAN: 9783769135831 9783769134124 9783769132281, eBook EAN: 9783769136531, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
2-in-1 ärztliches Set im KofferEntdecke das 2-in-1-Arztkoffer-Set, mit dem Kinder in die Rolle eines echten kleinen Doktors schlüpfen können. Das Spiel lässt sich zu einer Arztstation aufklappen und anschließend zu einem praktischen Koffer zusammenklappen – ideal für zu Hause und für unterwegs. Empfohlen für Rollenspiele, zum Fördern von Empathie und für kreatives Geschichtenerzählen im Kindergarten- und Grundschulalter. Produkteigenschaften: Marke: Global Express Produktkategorie: Arztkoffer, Rollenspiel-Set, Kinderspielzeug Empfohlenes Alter: ab 3 Jahren Hauptfunktion: aus einem tragbaren Koffer aufbaubare Arztstation mit zahlreichen medizinischen Accessoires Geförderte Fähigkeiten: Rollenspiel, soziale Kompetenzen, Kommunikation, Vorstellungskraft Material: Kunststoff Teile / Zubehör: Elemente der Arztstation und verschiedene medizinische Instrumente (z. B. Stethoskop, Spritze, Instrumente) Sicherheitsinformation: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: 2-in-1-Design, als Koffer tragbar und zu einer Arztstation aufklappbar, ähnlich einem Spielküchen-Tresen Der Clou beim 2-in-1-Arztkoffer-Set ist, dass Kinder die typischen Alltagssituationen zwischen Arzt und Patient frei nachspielen können. Aufgeklappt verwandelt sich der Koffer in eine detailliert gestaltete Arztstation mit Regalen, Haken und Ablageflächen, auf denen die medizinischen Instrumente ihren Platz finden. So lernen Kinder, das Zubehör ordentlich zu benutzen und aufzuräumen. Das Set enthält verschiedene Arztspielzeuge wie zum Beispiel Stethoskop, Spritze, Fieberthermometer und weitere Untersuchungsinstrumente. Kinder können so Familienmitglieder, Freunde oder ihre Stofftiere „untersuchen“. Das Rollenspiel hilft, die Angst vor dem Arzt zu mindern, während es zugleich die Kommunikationsfähigkeit und eine fürsorgliche Haltung fördert. Die vielen Zubehörteile unterstützen außerdem die Feinmotorik. Der besondere Vorteil ist das tragbare Kofferdesign. Zusammengeklappt ist das Spiel kompakt, leicht zu verstauen und dank Griff gut zu tragen – perfekt für Besuche bei Freunden, bei den Großeltern oder auf Reisen. Batterien werden nicht benötigt, das Spiel basiert vollständig auf der Fantasie der Kinder. Die robuste Kunststoffausführung ist für den täglichen Gebrauch konzipiert. Für wen ist das Set geeignet? Der 2-in-1-Arztkoffer ist vor allem für Kinder ab 3 Jahren gedacht, die Rollenspiele lieben und gerne „Doktor“ spielen. Besonders hilfreich ist er für Kinder, die sich für die Welt der Medizin interessieren oder bei denen es wichtig ist, Ängste vor Untersuchungen abzubauen. Das Set ist für die Verwendung in Innenräumen geeignet, lässt sich leicht aufbauen und wieder wegräumen und kann daher auch in kleineren Wohnungen gut genutzt werden. Zum Geburtstag, Namenstag oder zu Weihnachten ist es ein praktisches Geschenk für Kinder im Kindergarten- und Grundschulalter. Verpackungsgröße: 20 x 30 x 7 cm7,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ärztliches Spielset mit Licht- und Soundeffekten – 26-teiliges SetSpiel Doktor und hilf den kleinen Patienten! Das Arzt-Spielset mit Licht- und Soundeffekten – 26-teiliges Set lädt Kinder zu spannenden Rollenspielen ein, bei denen sie sich als Ärztin/Arzt, Pflegekraft oder kleine Rettungssanitäter ausprobieren können. Die vielen Zubehörteile sowie die Licht- und Soundeffekte machen das Spielerlebnis noch realistischer, sodass Kinder kreative Geschichten erfinden und ihre eigene Praxis einrichten können. Produkteigenschaften Produktkategorie: Rollenspiel / Arztspiel Typ: Arzt-Spielset Anzahl der Zubehörteile: 26 Stück Besonderheit: Licht- und Soundeffekte Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Arzt-Rollenspiel Geförderte Fähigkeiten: Kommunikation, Empathie, Kreativität, Vorstellungskraft, Feinmotorik Weitere wichtige Merkmale: realitätsnahe Arztutensilien, interaktives Spielerlebnis, tragbares Design Detaillierte Produktbeschreibung Das Arzt-Spielset mit Licht- und Soundeffekten – 26-teiliges Set ist die perfekte Wahl für Kinder, die gerne für andere sorgen und sich für die Arbeit von Ärztinnen, Ärzten und Pflegekräften interessieren. Mit dem Set können Kinder ihre eigene Praxis einrichten, ihre Puppen, Kuscheltiere oder Familienmitglieder untersuchen und verschiedene „Heil-Geschichten“ nachspielen. Die 26 Teile bieten zahlreiche Möglichkeiten für fantasievolles Rollenspiel. Die Licht- und Soundeffekte machen das Spiel zu etwas ganz Besonderem, denn sie lassen die Untersuchungen noch realistischer wirken. Beim Spielen lernen Kinder die Welt der medizinischen Instrumente kennen, während sich ihre Kommunikation und Empathie weiterentwickelt. Im Rollenspiel können die Kleinen auch ihre eigenen Arztbesuche und Untersuchungserfahrungen verarbeiten. Das hilft ihnen, solche Situationen im echten Leben selbstsicherer zu meistern. Die kleinen Zubehörteile fördern außerdem die Geschicklichkeit und die Hand-Auge-Koordination, während die Kinder selbstständig immer neue Geschichten erfinden. Für wen ist das Spielset geeignet? Das Arzt-Spielset mit Licht- und Soundeffekten – 26-teiliges Set ist für Kinder ab 3 Jahren empfohlen, die Rollenspiele lieben, sich für Arztspiele interessieren oder gerne fürsorgliche Geschichten nachspielen. Eine tolle Geschenkidee für kleine Ärztinnen und Ärzte sowie für alle Kinder, die sich kreative, fantasievolle Spiele wünschen. Verpackungsgröße: 37 × 46 × 12 cm35,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
Ähnliche Suchbegriffe für Vorsteuerabzug
-
Schweickhardt, Axel: Kursbuch ärztliche KommunikationKursbuch ärztliche Kommunikation , Kommunikation auf Augenhöhe - der Schlüssel für Ihren Behandlungserfolg! Die "Sprechende Medizin" gewinnt trotz immer leistungsstärkerer technischer Untersuchungsmethoden weiter an Bedeutung. Die Kommunikation zwischen Ihnen und Ihren Patientinnen und Patienten hat einen zentralen Stellenwert in der täglichen Arbeit und ist entscheidend für die Compliance und für die Behandlungsqualität. Nicht zuletzt sind die Erwartungen der durch das Internet vor informierten Patientinnen und Patienten enorm gestiegen! Verbessern Sie systematisch Ihre kommunikative Kompetenz, um auch in schwierigen und anspruchsvollen Situationen souverän und sicher im Patientengespräch zu sein: - Alle Techniken werden anhand von Beispielen eingeführt und in ihrer Wirkung auf den Gesprächsverlauf beschrieben. Dadurch können Sie die Techniken nicht nur stereotyp anwenden, sondern gezielt in Ihren persönlichen Arbeits- und Kommunikationsstil integrieren. - Konkrete und praktisch relevante Fertigkeiten für typische Gesprächssituationen werden dargestellt. - Planung und Umsetzung schwieriger Gesprächssituationen, wie das Überbringen schlechter Nachrichten, Sexualanamnese etc. - Umgang und ärztliche Gesprächsführung bei bestimmten Patiententypen wie depressive, aggressive, adipöse Patientinnen und Patienten. Neu in der 4. Auflage: ¿ Erste Hilfe bei akutem psychischem Trauma ¿ Gesprächsführung bei "ängstlichen" Patienten Einfühlsame und zielführende Kommunikation = offene und kooperative Atmosphäre für ein optimales Behandlungsergebnis! , Rakel > Autopflege & Aufbereitung , Auflage: erweiterte, Erscheinungsjahr: 202311, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schweickhardt, Axel~Fritzsche, Kurt, Edition: REV, Auflage: 23004, Auflage/Ausgabe: erweiterte, Seitenzahl/Blattzahl: 392, Abbildungen: 52 Abbildungen und 17 Tabellen, Themenüberschrift: MEDICAL / Physicians, Keyword: Angststörungen; Arzt-Patient-Beziehung; Arzt-Patienten-Kommunikation; Beratungsgespräch; Compliance; Depression; Gesprächsführung, ärztliche; Krankheitsakzeptanz; Mustercurriculum; Psychosoziale Aspekte von Krankheiten; Sprechende Medizin; psychosoziale Beratungsmethoden, Fachschema: Allgemeinmedizin~Arztgespräch - Arzt-Patient-Beziehung~Beziehung (psychologisch, sozial) / Arzt-Patient-Beziehung~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinische Grundversorgung~Allgemeinmedizin~Medizinverwaltung und -management, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Arzt-Patient-Beziehung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 371, Sender’s product category: BUNDLE, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher rzteverlag GmbH, Länge: 235, Breite: 164, Höhe: 19, Gewicht: 752, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068780001 9783769137972-1 B0000068780002 9783769137972-2, Vorgänger: 2111217, Vorgänger EAN: 9783769135831 9783769134124 9783769132281, eBook EAN: 9783769136531, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.