Domain aerztlicher-kunstfehler.de kaufen?
Wir ziehen mit dem Projekt
aerztlicher-kunstfehler.de um.
Sind Sie am Kauf der Domain
aerztlicher-kunstfehler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aerztlicher-kunstfehler.de kaufen?
Was bedeutet ausschließlich Versicherungsnehmer?
Was bedeutet ausschließlich Versicherungsnehmer? Handelt es sich dabei um eine Person, die die Versicherungspolice auf ihren eigenen Namen abschließt und somit alle Rechte und Pflichten aus dem Vertrag trägt? Oder bezieht sich dies darauf, dass nur der Versicherungsnehmer Anspruch auf Leistungen aus der Versicherung hat und keine weiteren Personen davon profitieren können? Gibt es spezielle Regelungen oder Einschränkungen, die für ausschließlich Versicherungsnehmer gelten? Inwiefern unterscheidet sich diese Bezeichnung von anderen Versicherungsmodellen, bei denen mehrere Personen in den Vertrag einbezogen sind? **
Wer kann Versicherungsnehmer sein?
Wer kann Versicherungsnehmer sein? Versicherungsnehmer kann grundsätzlich jede natürliche oder juristische Person sein, die eine Versicherung abschließt. Das bedeutet, dass sowohl Privatpersonen als auch Unternehmen Versicherungsnehmer sein können. Bei privaten Versicherungen ist in der Regel die Person Versicherungsnehmer, die den Vertrag abschließt und die Beiträge zahlt. Bei betrieblichen Versicherungen kann das Unternehmen selbst als Versicherungsnehmer auftreten. In manchen Fällen können auch Dritte wie beispielsweise Eltern, Ehepartner oder Kinder als Versicherungsnehmer auftreten, wenn sie die Versicherung für eine andere Person abschließen. **


Ähnliche Suchbegriffe für Versicherungsnehmer
Top-Angebote
Produkte zum Begriff Versicherungsnehmer:
-
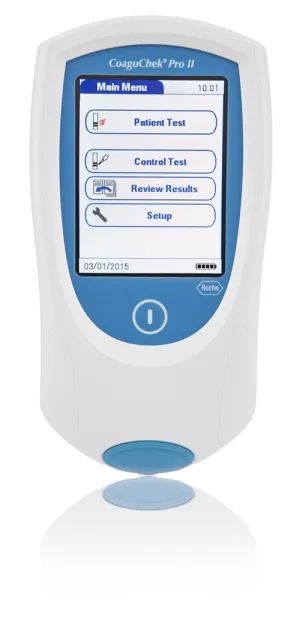
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweickhardt, Axel: Kursbuch ärztliche KommunikationKursbuch ärztliche Kommunikation , Kommunikation auf Augenhöhe - der Schlüssel für Ihren Behandlungserfolg! Die "Sprechende Medizin" gewinnt trotz immer leistungsstärkerer technischer Untersuchungsmethoden weiter an Bedeutung. Die Kommunikation zwischen Ihnen und Ihren Patientinnen und Patienten hat einen zentralen Stellenwert in der täglichen Arbeit und ist entscheidend für die Compliance und für die Behandlungsqualität. Nicht zuletzt sind die Erwartungen der durch das Internet vor informierten Patientinnen und Patienten enorm gestiegen! Verbessern Sie systematisch Ihre kommunikative Kompetenz, um auch in schwierigen und anspruchsvollen Situationen souverän und sicher im Patientengespräch zu sein: - Alle Techniken werden anhand von Beispielen eingeführt und in ihrer Wirkung auf den Gesprächsverlauf beschrieben. Dadurch können Sie die Techniken nicht nur stereotyp anwenden, sondern gezielt in Ihren persönlichen Arbeits- und Kommunikationsstil integrieren. - Konkrete und praktisch relevante Fertigkeiten für typische Gesprächssituationen werden dargestellt. - Planung und Umsetzung schwieriger Gesprächssituationen, wie das Überbringen schlechter Nachrichten, Sexualanamnese etc. - Umgang und ärztliche Gesprächsführung bei bestimmten Patiententypen wie depressive, aggressive, adipöse Patientinnen und Patienten. Neu in der 4. Auflage: ¿ Erste Hilfe bei akutem psychischem Trauma ¿ Gesprächsführung bei "ängstlichen" Patienten Einfühlsame und zielführende Kommunikation = offene und kooperative Atmosphäre für ein optimales Behandlungsergebnis! , Rakel > Autopflege & Aufbereitung , Auflage: erweiterte, Erscheinungsjahr: 202311, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schweickhardt, Axel~Fritzsche, Kurt, Edition: REV, Auflage: 23004, Auflage/Ausgabe: erweiterte, Seitenzahl/Blattzahl: 392, Abbildungen: 52 Abbildungen und 17 Tabellen, Themenüberschrift: MEDICAL / Physicians, Keyword: Angststörungen; Arzt-Patient-Beziehung; Arzt-Patienten-Kommunikation; Beratungsgespräch; Compliance; Depression; Gesprächsführung, ärztliche; Krankheitsakzeptanz; Mustercurriculum; Psychosoziale Aspekte von Krankheiten; Sprechende Medizin; psychosoziale Beratungsmethoden, Fachschema: Allgemeinmedizin~Arztgespräch - Arzt-Patient-Beziehung~Beziehung (psychologisch, sozial) / Arzt-Patient-Beziehung~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinische Grundversorgung~Allgemeinmedizin~Medizinverwaltung und -management, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Arzt-Patient-Beziehung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 371, Sender’s product category: BUNDLE, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher rzteverlag GmbH, Länge: 235, Breite: 164, Höhe: 19, Gewicht: 752, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068780001 9783769137972-1 B0000068780002 9783769137972-2, Vorgänger: 2111217, Vorgänger EAN: 9783769135831 9783769134124 9783769132281, eBook EAN: 9783769136531, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Halter gleich Versicherungsnehmer?
Ist Halter gleich Versicherungsnehmer? Diese Frage lässt sich nicht pauschal beantworten, da es auf den jeweiligen Kontext ankommt. In vielen Fällen ist der Halter eines Fahrzeugs auch der Versicherungsnehmer, da er das Fahrzeug besitzt und somit die Versicherung abschließt. Allerdings kann es auch vorkommen, dass der Halter und der Versicherungsnehmer unterschiedliche Personen sind, zum Beispiel wenn das Fahrzeug geleast oder gemietet wurde. In solchen Fällen ist der Halter für den Betrieb des Fahrzeugs verantwortlich, während der Versicherungsnehmer die Versicherung abschließt und die Beiträge bezahlt. Letztendlich hängt es also davon ab, wer das Fahrzeug besitzt und wer die Versicherungspolice unterzeichnet hat. **
-
Was versteht man unter Versicherungsnehmer?
Ein Versicherungsnehmer ist eine Person oder Organisation, die eine Versicherungspolice abschließt und somit Vertragspartner der Versicherungsgesellschaft wird. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Gegenzug im Falle eines versicherten Schadens Leistungen zu erhalten. Der Versicherungsnehmer hat die Pflicht, alle relevanten Informationen wahrheitsgemäß anzugeben und die vereinbarten Beiträge fristgerecht zu zahlen. Zudem hat der Versicherungsnehmer das Recht, im Schadensfall Leistungen gemäß den Bedingungen des Versicherungsvertrags zu erhalten. **
-
Wer ist Versicherungsnehmer bei Kindern?
Wer ist Versicherungsnehmer bei Kindern? Bei Kindern sind in der Regel die Eltern oder ein Erziehungsberechtigter als Versicherungsnehmer eingetragen. Sie sind verantwortlich für den Abschluss und die Bezahlung der Versicherungspolicen. Die Eltern oder Erziehungsberechtigten können somit die Versicherungsbedingungen festlegen und im Namen des Kindes handeln. Es ist wichtig, dass die Versicherungsnehmer die Interessen und Bedürfnisse des Kindes berücksichtigen und sicherstellen, dass sie ausreichend versichert sind. In einigen Fällen können auch Großeltern oder andere Verwandte als Versicherungsnehmer für Kinder auftreten, wenn sie die gesetzlichen Vertreter sind. **
-
Kann man den Versicherungsnehmer wechseln?
Ja, es ist möglich, den Versicherungsnehmer zu wechseln. Dies kann in der Regel durch eine schriftliche Vereinbarung zwischen dem aktuellen Versicherungsnehmer und dem neuen Versicherungsnehmer erfolgen. Der neue Versicherungsnehmer muss die Zustimmung des Versicherers einholen, um den Wechsel durchzuführen. Es können auch zusätzliche Unterlagen oder Informationen erforderlich sein, um den Wechsel abzuschließen. Es ist ratsam, sich vor einem Wechsel des Versicherungsnehmers mit dem Versicherer in Verbindung zu setzen, um die genauen Schritte und Anforderungen zu klären. **
Wie können Versicherungsnehmer ihre Prämienkosten senken?
Versicherungsnehmer können ihre Prämienkosten senken, indem sie verschiedene Angebote vergleichen und den günstigsten Tarif wählen. Zudem können sie durch eine höhere Selbstbeteiligung oder längere Vertragslaufzeiten ihre Prämien reduzieren. Auch das Bündeln von Versicherungen bei einem Anbieter kann zu Rabatten führen. **
Wie können Versicherungsnehmer ihre Versicherungsprämien senken?
Versicherungsnehmer können ihre Prämien senken, indem sie ihre Deckung reduzieren, Selbstbeteiligungen erhöhen oder nach günstigeren Tarifen suchen. Zudem können sie sicherstellen, dass sie keine überflüssigen Zusatzleistungen in ihrem Vertrag haben und regelmäßig Angebote vergleichen, um den besten Preis zu erhalten. Ein weiterer Weg, um Prämien zu senken, ist die Verbesserung des eigenen Risikoprofils, z.B. durch den Einbau von Sicherheitseinrichtungen im Haus oder die Teilnahme an sicherheitsrelevanten Schulungen. **
Top-Angebote
Produkte zum Begriff Versicherungsnehmer:
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ausschließlich Versicherungsnehmer?
Was bedeutet ausschließlich Versicherungsnehmer? Handelt es sich dabei um eine Person, die die Versicherungspolice auf ihren eigenen Namen abschließt und somit alle Rechte und Pflichten aus dem Vertrag trägt? Oder bezieht sich dies darauf, dass nur der Versicherungsnehmer Anspruch auf Leistungen aus der Versicherung hat und keine weiteren Personen davon profitieren können? Gibt es spezielle Regelungen oder Einschränkungen, die für ausschließlich Versicherungsnehmer gelten? Inwiefern unterscheidet sich diese Bezeichnung von anderen Versicherungsmodellen, bei denen mehrere Personen in den Vertrag einbezogen sind? **
-
Wer kann Versicherungsnehmer sein?
Wer kann Versicherungsnehmer sein? Versicherungsnehmer kann grundsätzlich jede natürliche oder juristische Person sein, die eine Versicherung abschließt. Das bedeutet, dass sowohl Privatpersonen als auch Unternehmen Versicherungsnehmer sein können. Bei privaten Versicherungen ist in der Regel die Person Versicherungsnehmer, die den Vertrag abschließt und die Beiträge zahlt. Bei betrieblichen Versicherungen kann das Unternehmen selbst als Versicherungsnehmer auftreten. In manchen Fällen können auch Dritte wie beispielsweise Eltern, Ehepartner oder Kinder als Versicherungsnehmer auftreten, wenn sie die Versicherung für eine andere Person abschließen. **
-
Ist Halter gleich Versicherungsnehmer?
Ist Halter gleich Versicherungsnehmer? Diese Frage lässt sich nicht pauschal beantworten, da es auf den jeweiligen Kontext ankommt. In vielen Fällen ist der Halter eines Fahrzeugs auch der Versicherungsnehmer, da er das Fahrzeug besitzt und somit die Versicherung abschließt. Allerdings kann es auch vorkommen, dass der Halter und der Versicherungsnehmer unterschiedliche Personen sind, zum Beispiel wenn das Fahrzeug geleast oder gemietet wurde. In solchen Fällen ist der Halter für den Betrieb des Fahrzeugs verantwortlich, während der Versicherungsnehmer die Versicherung abschließt und die Beiträge bezahlt. Letztendlich hängt es also davon ab, wer das Fahrzeug besitzt und wer die Versicherungspolice unterzeichnet hat. **
-
Was versteht man unter Versicherungsnehmer?
Ein Versicherungsnehmer ist eine Person oder Organisation, die eine Versicherungspolice abschließt und somit Vertragspartner der Versicherungsgesellschaft wird. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Gegenzug im Falle eines versicherten Schadens Leistungen zu erhalten. Der Versicherungsnehmer hat die Pflicht, alle relevanten Informationen wahrheitsgemäß anzugeben und die vereinbarten Beiträge fristgerecht zu zahlen. Zudem hat der Versicherungsnehmer das Recht, im Schadensfall Leistungen gemäß den Bedingungen des Versicherungsvertrags zu erhalten. **
Ähnliche Suchbegriffe für Versicherungsnehmer
-
Schweickhardt, Axel: Kursbuch ärztliche KommunikationKursbuch ärztliche Kommunikation , Kommunikation auf Augenhöhe - der Schlüssel für Ihren Behandlungserfolg! Die "Sprechende Medizin" gewinnt trotz immer leistungsstärkerer technischer Untersuchungsmethoden weiter an Bedeutung. Die Kommunikation zwischen Ihnen und Ihren Patientinnen und Patienten hat einen zentralen Stellenwert in der täglichen Arbeit und ist entscheidend für die Compliance und für die Behandlungsqualität. Nicht zuletzt sind die Erwartungen der durch das Internet vor informierten Patientinnen und Patienten enorm gestiegen! Verbessern Sie systematisch Ihre kommunikative Kompetenz, um auch in schwierigen und anspruchsvollen Situationen souverän und sicher im Patientengespräch zu sein: - Alle Techniken werden anhand von Beispielen eingeführt und in ihrer Wirkung auf den Gesprächsverlauf beschrieben. Dadurch können Sie die Techniken nicht nur stereotyp anwenden, sondern gezielt in Ihren persönlichen Arbeits- und Kommunikationsstil integrieren. - Konkrete und praktisch relevante Fertigkeiten für typische Gesprächssituationen werden dargestellt. - Planung und Umsetzung schwieriger Gesprächssituationen, wie das Überbringen schlechter Nachrichten, Sexualanamnese etc. - Umgang und ärztliche Gesprächsführung bei bestimmten Patiententypen wie depressive, aggressive, adipöse Patientinnen und Patienten. Neu in der 4. Auflage: ¿ Erste Hilfe bei akutem psychischem Trauma ¿ Gesprächsführung bei "ängstlichen" Patienten Einfühlsame und zielführende Kommunikation = offene und kooperative Atmosphäre für ein optimales Behandlungsergebnis! , Rakel > Autopflege & Aufbereitung , Auflage: erweiterte, Erscheinungsjahr: 202311, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schweickhardt, Axel~Fritzsche, Kurt, Edition: REV, Auflage: 23004, Auflage/Ausgabe: erweiterte, Seitenzahl/Blattzahl: 392, Abbildungen: 52 Abbildungen und 17 Tabellen, Themenüberschrift: MEDICAL / Physicians, Keyword: Angststörungen; Arzt-Patient-Beziehung; Arzt-Patienten-Kommunikation; Beratungsgespräch; Compliance; Depression; Gesprächsführung, ärztliche; Krankheitsakzeptanz; Mustercurriculum; Psychosoziale Aspekte von Krankheiten; Sprechende Medizin; psychosoziale Beratungsmethoden, Fachschema: Allgemeinmedizin~Arztgespräch - Arzt-Patient-Beziehung~Beziehung (psychologisch, sozial) / Arzt-Patient-Beziehung~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinische Grundversorgung~Allgemeinmedizin~Medizinverwaltung und -management, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Arzt-Patient-Beziehung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 371, Sender’s product category: BUNDLE, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher rzteverlag GmbH, Länge: 235, Breite: 164, Höhe: 19, Gewicht: 752, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068780001 9783769137972-1 B0000068780002 9783769137972-2, Vorgänger: 2111217, Vorgänger EAN: 9783769135831 9783769134124 9783769132281, eBook EAN: 9783769136531, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Versicherungsnehmer bei Kindern?
Wer ist Versicherungsnehmer bei Kindern? Bei Kindern sind in der Regel die Eltern oder ein Erziehungsberechtigter als Versicherungsnehmer eingetragen. Sie sind verantwortlich für den Abschluss und die Bezahlung der Versicherungspolicen. Die Eltern oder Erziehungsberechtigten können somit die Versicherungsbedingungen festlegen und im Namen des Kindes handeln. Es ist wichtig, dass die Versicherungsnehmer die Interessen und Bedürfnisse des Kindes berücksichtigen und sicherstellen, dass sie ausreichend versichert sind. In einigen Fällen können auch Großeltern oder andere Verwandte als Versicherungsnehmer für Kinder auftreten, wenn sie die gesetzlichen Vertreter sind. **
-
Kann man den Versicherungsnehmer wechseln?
Ja, es ist möglich, den Versicherungsnehmer zu wechseln. Dies kann in der Regel durch eine schriftliche Vereinbarung zwischen dem aktuellen Versicherungsnehmer und dem neuen Versicherungsnehmer erfolgen. Der neue Versicherungsnehmer muss die Zustimmung des Versicherers einholen, um den Wechsel durchzuführen. Es können auch zusätzliche Unterlagen oder Informationen erforderlich sein, um den Wechsel abzuschließen. Es ist ratsam, sich vor einem Wechsel des Versicherungsnehmers mit dem Versicherer in Verbindung zu setzen, um die genauen Schritte und Anforderungen zu klären. **
-
Wie können Versicherungsnehmer ihre Prämienkosten senken?
Versicherungsnehmer können ihre Prämienkosten senken, indem sie verschiedene Angebote vergleichen und den günstigsten Tarif wählen. Zudem können sie durch eine höhere Selbstbeteiligung oder längere Vertragslaufzeiten ihre Prämien reduzieren. Auch das Bündeln von Versicherungen bei einem Anbieter kann zu Rabatten führen. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämien senken?
Versicherungsnehmer können ihre Prämien senken, indem sie ihre Deckung reduzieren, Selbstbeteiligungen erhöhen oder nach günstigeren Tarifen suchen. Zudem können sie sicherstellen, dass sie keine überflüssigen Zusatzleistungen in ihrem Vertrag haben und regelmäßig Angebote vergleichen, um den besten Preis zu erhalten. Ein weiterer Weg, um Prämien zu senken, ist die Verbesserung des eigenen Risikoprofils, z.B. durch den Einbau von Sicherheitseinrichtungen im Haus oder die Teilnahme an sicherheitsrelevanten Schulungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.